【埼玉県】産後ケアホテルはいくら?ぶどうの木浦和と、助成で泊まれる施設を比較
つぐみ
とまり木|産後ケアホテルナビ
産後ケアで払ったお金のうち、助産師のケアの分は医療費控除の対象です。
助産院や病院に泊まった場合は、部屋代と食事代まで対象に含まれます。産後ケアホテルの宿泊代と食事代は、国税庁の案内にそのまま当てはまる文がないので税務署に聞いてから決めます。エステや写真、家族の宿泊代は対象外です。
根拠は、国税庁が税務署に向けて出しているルール(所得税基本通達73-7)です。自治体の産後ケア・助産院・産後ケアホテルのどれを使った方でも、明細書のどの欄に何を書けばいいかまで分かるように整理しました。
私は税理士ではありません。国税庁が公開しているもとの資料を読んで整理したもので、個別の判断は税務署の電話相談で確かめてください(資料の一覧は記事の末尾。最終確認日 2026年9月24日)。
市のページに「治療ではありません」と書いてあって、諦めていました。
その一文は「対象外」という意味ではありません。助産師のケアなら、国税庁のルールで対象に含まれています。
医療費控除の対象になるかどうかは、「誰がケアしたか」「何の料金か」「領収書に何と書いてあるか」の3つで決まります。
使った産後ケアと払った額を入れると、書ける金額、明細書に書く行、戻る金額の目安が出ます。ホテルの方には、施設に頼む一文と税務署に電話で読む一文も、あなたの金額入りで出ます。
3つ答えると、明細書に書ける金額・書き方・戻る金額の目安が出ます。税理士ではない運営者が国税庁の資料(通達73-7・73-3、No.1120ほか)をもとに作った目安で、迷う点は税務署の電話相談で確かめてください。
領収書の合計。エステ・写真・家族の分は除く
判定の中身は、このあとの章で根拠つきで説明しています。
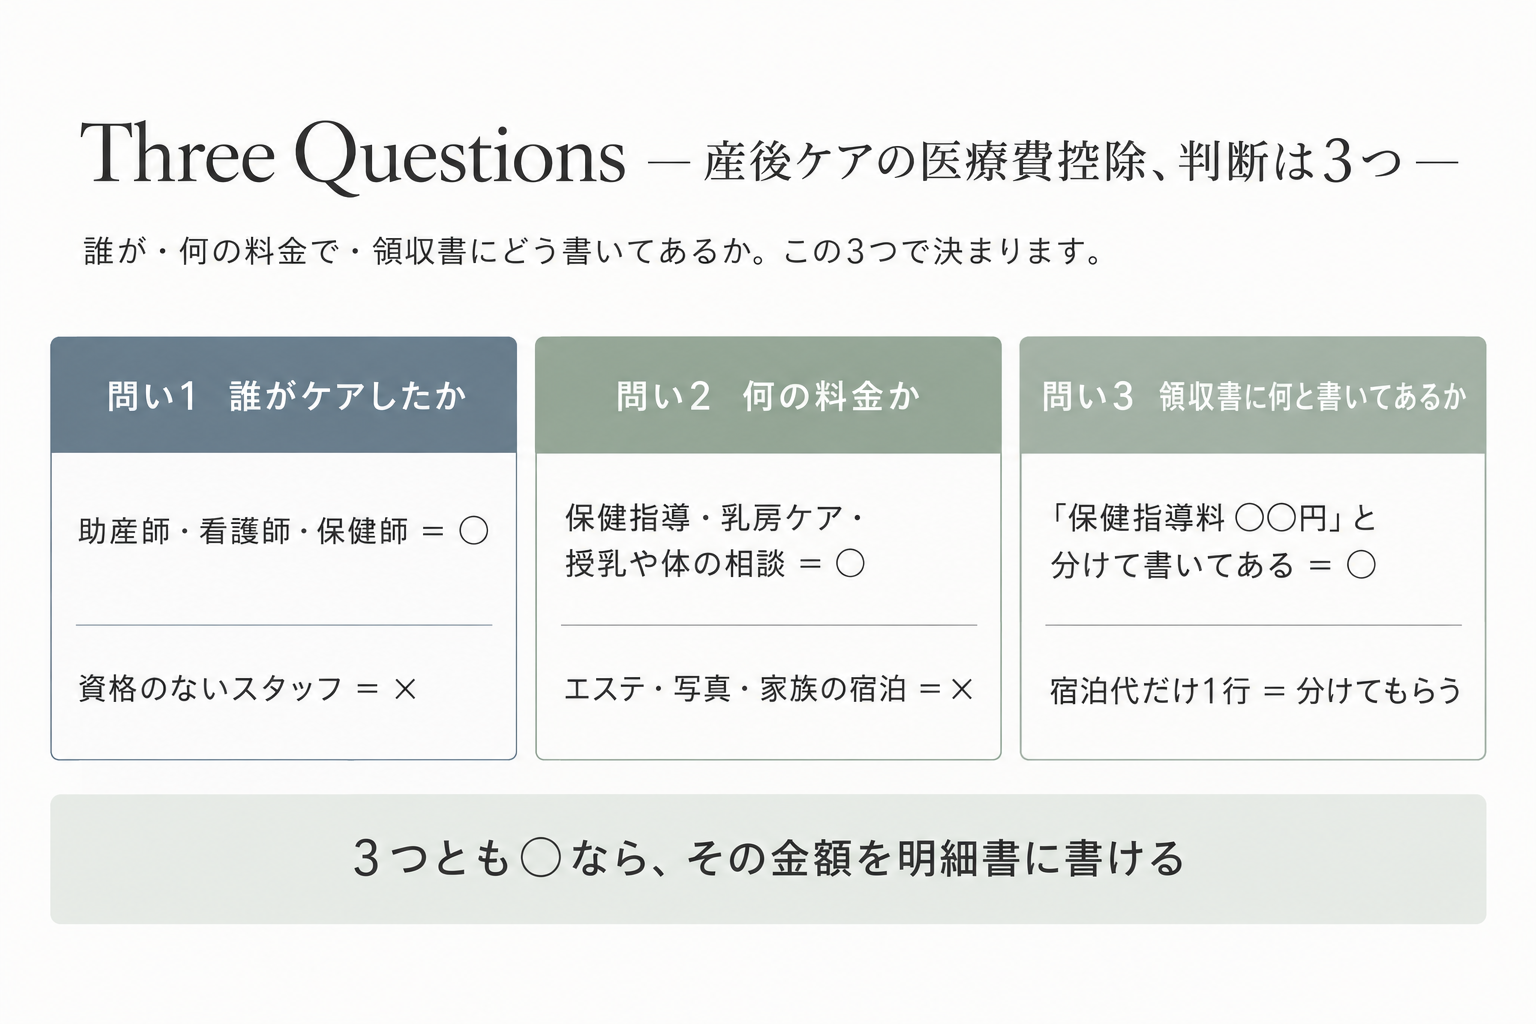
助産師・看護師がケアした分で、領収書にケアの料金だと分かる形で書いてあれば、産後ケアの利用料は明細書に書けます。
医療費控除に入るものは、法律の下にある決まり(所得税法施行令207条)に1番から並んでいます。その6番目が「助産師による分べんの介助」です。
お産の介助だけに見えますが、国税庁のルール(通達)がその中身を広げています。
令第207条第6号に掲げる「助産師による分べんの介助」には、助産師が行う保健師助産師看護師法第3条《助産師》に規定する妊婦、じょく婦又は新生児の保健指導も含まれるものとする。
所得税基本通達73-7(助産師による分べんの介助)
「じょく婦」は産後の女性のことです。産後の母親と赤ちゃんへの保健指導、つまり授乳の相談、乳房のケア、体の回復の相談、沐浴や抱き方の指導は、この通達で医療費控除の対象に入ります。
自治体の産後ケアは、こども家庭庁のガイドラインで「助産師等の看護職が中心」と決められ、泊まる産後ケアでは助産師などの看護職を24時間置くことになっています。ケアの中身も、母親への保健指導・乳房ケアを含む授乳のケア・育児の指導で、通達73-7が言う「助産師が行う保健指導」そのものです。
助産師だけでなく、看護師・保健師・准看護師が体の回復を手伝う世話(法律の言葉では「療養上の世話」)も、同じ決まりの5番目で対象です。
| 払ったお金 | 自治体の産後ケア | 助産院・病院 | 産後ケアホテル | 根拠 |
|---|---|---|---|---|
| 助産師・看護師のケア(授乳の相談・乳房ケア・体の相談・沐浴の指導) | ○ | ○ | ○ | 通達73-7、施行令207条5・6号 |
| 部屋代・食事代 | ○(泊まった先が助産院・病院のとき。ホテルなら税務署に確認) | ○(通常必要な範囲) | 税務署に確認 | 通達73-3(助産院・病院の入所) |
| 自分の都合だけで選んだ個室の差額・部屋のグレードアップ | × | × | × | No.1126 |
| 出前・外食・売店の飲み物 | × | × | × | No.1124 |
| エステ・アロマ・骨盤矯正(資格のない人の施術) | × | × | × | No.1122の4、マームガーデンFAQ |
| 家族や上の子の宿泊代・食事代 | × | × | × | 本人の体の回復に直接いらない |
| ベビー用品・写真・産褥ショーツなどの物品 | × | × | × | No.1124(身の回り品) |
| 施設までの電車・バス代 | ○ | ○ | ケア代が対象なら○ | No.1122の9 |
| 施設までのタクシー代 | 電車・バスが使えないときだけ | 同左 | 同左 | No.1122の9注1 |
産後ケアの利用料は1泊2日で1万円前後なので、それだけでは10万円に届きません。出産した年は出産の費用や妊婦健診と足せます(計算は戻る金額の章)。
国税庁は、助産院(法律では「助産所」)に入って世話を受けるための料金を医療費に入れています(No.1122)。部屋代と食事代も、入院や入所に通常かかる分なら医療費です(通達73-3)。
産後ケアで助産院や病院に泊まるのは、助産師の保健指導を受けるための入所なので、領収書の額を書き、自分の都合で選んだ個室の差額だけを除きます。
出前や外食の代金も対象外です。産後ケアの部屋が全室個室で選びようがない場合は、差額ではないので気にしなくて大丈夫です。
市のページに「本事業は治療・診療を行うものではありませんが、医療費控除についてはお住まいの住所を所轄する税務署までお問い合わせください」と書かれていることがあります(世田谷区の産後ケア事業のページ、2026年9月24日確認)。
市は「治療ではない」と言っているだけで、「対象外」とは言っていません。税金の判断は市ではなく税務署がすることなので、市はこう書くしかないのです。
判断のものさしは、通達73-7の「助産師が行う保健指導」に当たるかどうかです。自治体の産後ケアは、ガイドラインどおりなら助産師が中心にケアをするので、当たります。
税理士への相談サイトでも、自治体の産後ケアで自分が払った1,500円について「実際に払った額をそのまま計上してよい。支払先は実際にケアを受けた助産院の名前」という税理士の回答が公開されています(税理士ドットコム、2026年9月24日確認)。
市が決めた利用料を施設や市の窓口で払う方式なら、明細書の「支払った医療費の額」の欄には領収書の金額を書き、「補てんされる金額」(保険や助成で戻ってきたお金を書く欄)は0円のままにします。
市が施設に払っている分はあなたの財布から出ていないので、書く必要も引く必要もありません。
利用料は市が決めた額です。世田谷区なら泊まる産後ケアが1泊2日9,000円、日帰りが1日3,000円、訪問が1回2,000円で、この金額をそのまま書きます(住民税を払っていない世帯はさらに安くなります)。
先に施設へ全額を払い、あとから市に申請して助成金を受け取った方は、払った額と戻った額を分けて書きます。
国税庁は、市が医療費の支払いに対して出す助成金を、保険金と同じ「戻ってきたお金」として扱います。医療費控除では、払った額から助成金の額を引きます(国税庁の質問と回答の例、通達73-8)。
明細書では、「支払った医療費の額」に施設へ払った全額、「補てんされる金額」に市から戻った額を書きます。差し引いた残りが控除の対象で、窓口で安くなる方式と同じ金額になります。
申告するときにまだ助成金が振り込まれていなければ、見込みの額を書き、あとで違ったら訂正します(国税庁 明細書の記載要領)。
市の産後ケアは、泊まる産後ケア(市のページでは「宿泊型」「ショートステイ」)、日帰り(「通所型」「デイケア」)、訪問(「アウトリーチ」)の3つです。どれも助産師などが保健指導をする仕組みなので、医療費控除の考え方は同じです。
訪問なら助産師が家に来て授乳や体の相談をするので、迷う余地がありません。
市の助成でホテルに泊まれる市(京都市のぶどうの木 京都院、名古屋市のTONARIなど)で泊まった方は、産後ケアホテルの章の考え方で、助産師のケア代の分を領収書で分けてもらってください。
マームガーデン葉山は、公式のよくある質問で、領収書に「保健指導料(15,000円/1日)を含む」と記載できると案内しています。あわせて「医療費控除の対象となることを保証するものではありません。税務署や税理士に相談のうえ、ご自身で申告してください」とも書いています(2026年9月24日確認)。
保健指導料の1日15,000円が、通達73-7の「助産師が行う保健指導」の対価に当たる部分です。5日分なら75,000円を明細書に書く根拠になります(日数の数え方は施設に確認してください)。
ぶどうの木やホテルカフネのように助産師・看護師が常駐するホテルでも、「保健指導料」や「助産師ケア料」を分けた領収書を頼んでみてください。分けて出せるかは施設ごとに違うので、マームガーデン以外は予約時か会計時に確かめます。
すでに泊まり終えて宿泊代が1枚の領収書になっている方は、内訳書を頼みます。内訳書も出せないと言われたら、宿泊代をそのまま書かずに、次の章の電話で「助産師が常駐するホテルだが、ケア代の内訳が出ない」と伝えて扱いを聞いてください。
予約時・会計時:「確定申告の医療費控除に使いたいので、領収書に『保健指導料 ○○円を含む』と、助産師のケアの分を分けて書いていただけますか」
泊まり終えた後:「宿泊代のうち、助産師のケアの分が分かる内訳書を出していただけますか」
保健指導料を除いた残り、つまり宿泊代と食事代をどうするかは、国税庁の案内にそのまま当てはまる文がありません。
通達73-3が対象にしている部屋代・食事代は「入院若しくは入所の対価」で、病院・診療所・助産所への入院・入所を指しています。産後ケアホテルは助産所でも病院でもないので、ここに当てはめきれるかは税務署の判断になります。
ケア代の分は今日書けます。宿泊代と食事代は電話1本で決まるので、次の章の聞き方で確かめてから書いてください。
ケアをする人が助産師・看護師・保健師・准看護師のどれでもない施設は、通達73-7にも施行令207条の5番目にも当てはまりません。
たとえば、常駐するのが「産前産後管理士」(民間資格)だけの施設に2021年に泊まった方は、税務署に確認して「対象にならない」と言われています(個人の体験談ブログ、2026年9月24日確認)。
ホテルの公式サイトの「スタッフ」や「ケア体制」のページで、助産師や看護師がいるかを先に確かめてください。
宿泊代の扱いや、自分の市の産後ケアが当てはまるかは、国税庁の電話相談センターで聞けます。国税局の職員が答える窓口で、相談は無料です(通話料はかかります)。
聞くときは、次の3つを先に伝えると話が早く進みます。
「産後に、助産師が常駐する産後ケア施設で、授乳や体の回復の保健指導を受けました。所得税基本通達73-7の『助産師が行う保健指導』に当たると思うのですが、領収書の保健指導料を医療費控除に入れてよいですか。宿泊代と食事代はどう扱えばいいですか」
電話の回答は担当者によって変わることがあるので、聞いた日と担当者の名前をメモしておいてください。あとで税務署から問い合わせが来たときに、その日の回答を根拠に説明できます。
医療費控除は、払った医療費が戻ってくる制度ではありません。1年間の医療費から10万円を引いた額を、所得から差し引きます。その分の所得税が戻り、翌年の住民税が減ります。
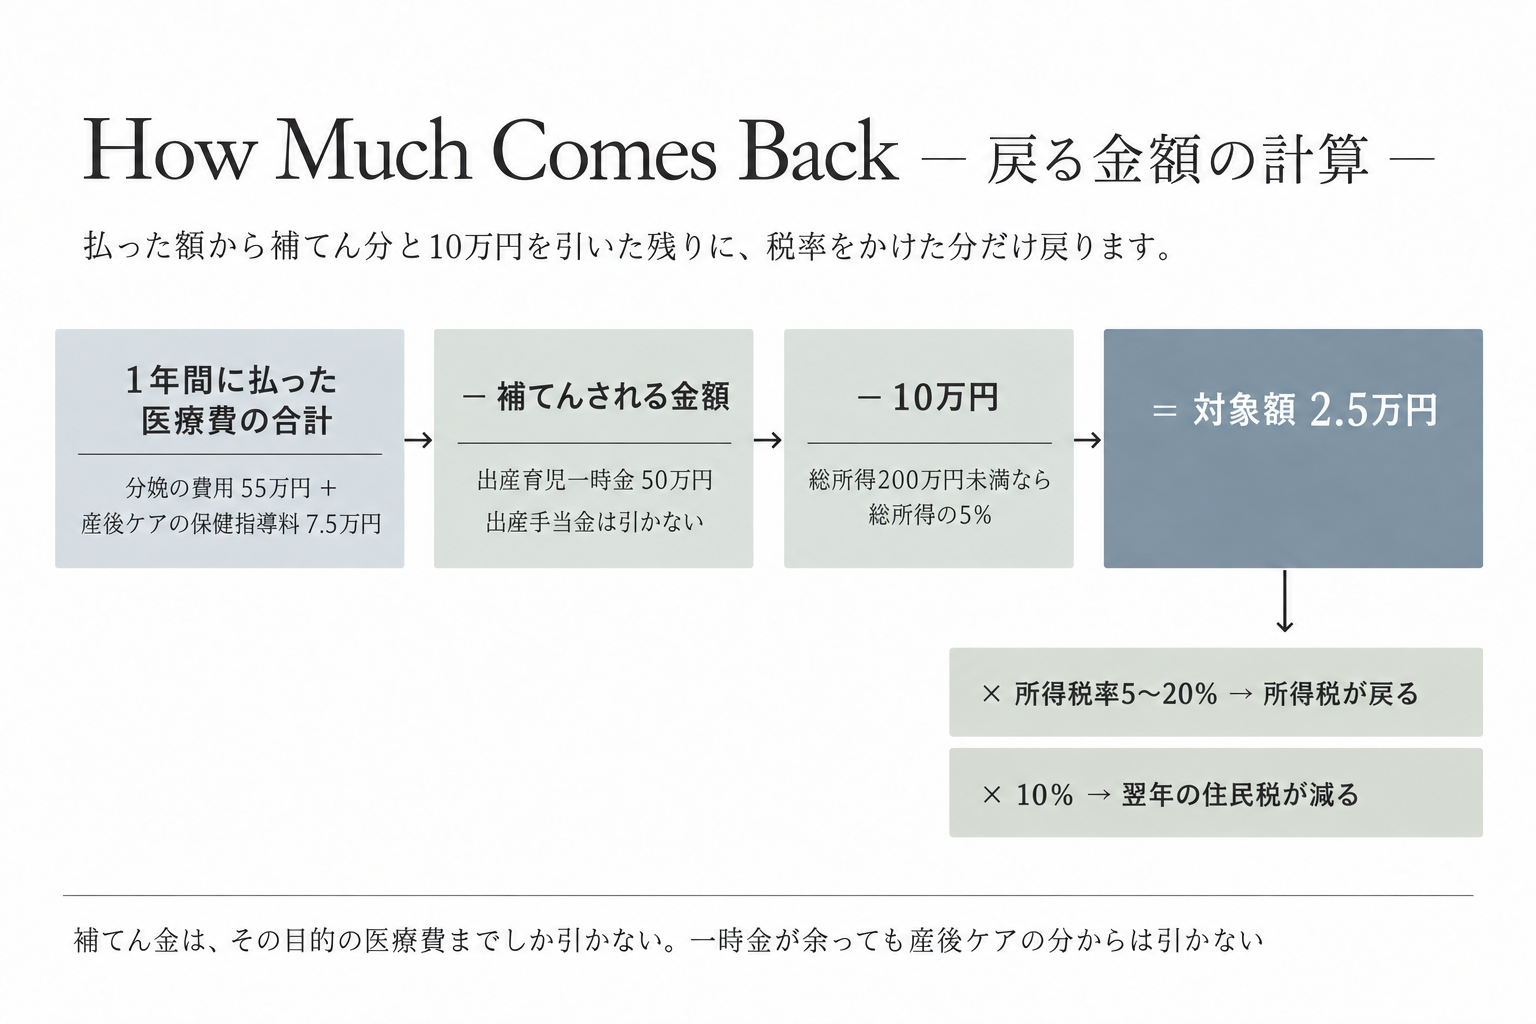
計算式は「(払った医療費の合計 − 保険や助成で戻ってきたお金)− 10万円」で、上限は200万円です。1年の所得が200万円に満たない方(給与だけなら源泉徴収票の「給与所得控除後の金額」で見ます)は、10万円の代わりに所得の5%を引きます(No.1120)。
医療費控除は同じ年に払った家族全員の医療費を足すので、出産した年なら出産の費用(分娩費)、妊婦健診の自己負担、上の子の通院費も足します。
出産の費用からは、健康保険から出た出産育児一時金(50万円)を引きます。産休中に受け取る出産手当金と育児休業給付金は、医療費を埋めるお金ではないので引きません(No.1124、通達73-9)。
出産の費用が48万円で一時金が50万円なら、2万円余ります。この2万円を産後ケアの利用料から引く必要はありません。
国税庁は「保険金などで補てんされる金額は、その給付の目的となった医療費の金額を限度として差し引きますので、引ききれない金額が生じた場合であっても他の医療費からは差し引きません」としています(No.1120)。出産の費用は0円になるだけで、産後ケアや健診の分はそのまま残ります。
医療費控除は、同じ財布で暮らす家族の分をまとめて、家族の誰か1人が申告できます。戻る額は税率で決まるので、所得が高いほうにまとめたほうが多く戻ります。
産休・育休で1年の大半を休んだ年は、母親自身の所得税が0円か数千円しかないことがあります。その年に母親の名前で申告しても、引ける税金がないので戻りません。
父親の年末調整が終わっていても、父親の名前で確定申告をすれば追加で控除を受けられます。同じ財布で暮らしていれば、領収書の宛名が母親でも父親の申告に入れられます。
| 自治体の産後ケア(1泊2日)を2回使った方 | 産後ケアホテルに5日泊まった方 | |
|---|---|---|
| 出産の費用 | 550,000円 | 550,000円 |
| 出産育児一時金(引く) | −500,000円 | −500,000円 |
| 産後ケアで書ける分 | 1泊2日9,000円×2回=18,000円 | 保健指導料1日15,000円×5日=75,000円 |
| 医療費の合計 | 68,000円 | 125,000円 |
| 10万円を引いた対象額 | 0円(届かない) | 25,000円 |
| 戻る・減る税金(税率10%の場合) | 0円 | 所得税2,500円+住民税2,500円 |
| 所得税率 | 税金がかかる所得(課税所得)の目安 | 対象額が5万円のとき | 対象額が10万円のとき | 対象額が20万円のとき |
|---|---|---|---|---|
| 5% | 195万円以下 | 所得税2,500円+住民税5,000円 | 所得税5,000円+住民税10,000円 | 所得税10,000円+住民税20,000円 |
| 10% | 195万円超〜330万円以下 | 所得税5,000円+住民税5,000円 | 所得税10,000円+住民税10,000円 | 所得税20,000円+住民税20,000円 |
| 20% | 330万円超〜695万円以下 | 所得税10,000円+住民税5,000円 | 所得税20,000円+住民税10,000円 | 所得税40,000円+住民税20,000円 |
自治体の産後ケアだけでは10万円に届きません。妊婦健診の自己負担や家族の通院費を足して10万円を超えていれば、明細書に1行足すだけで数千円戻ります。産後ケアの領収書は捨てずに、出産の領収書と同じ封筒に入れておいてください。
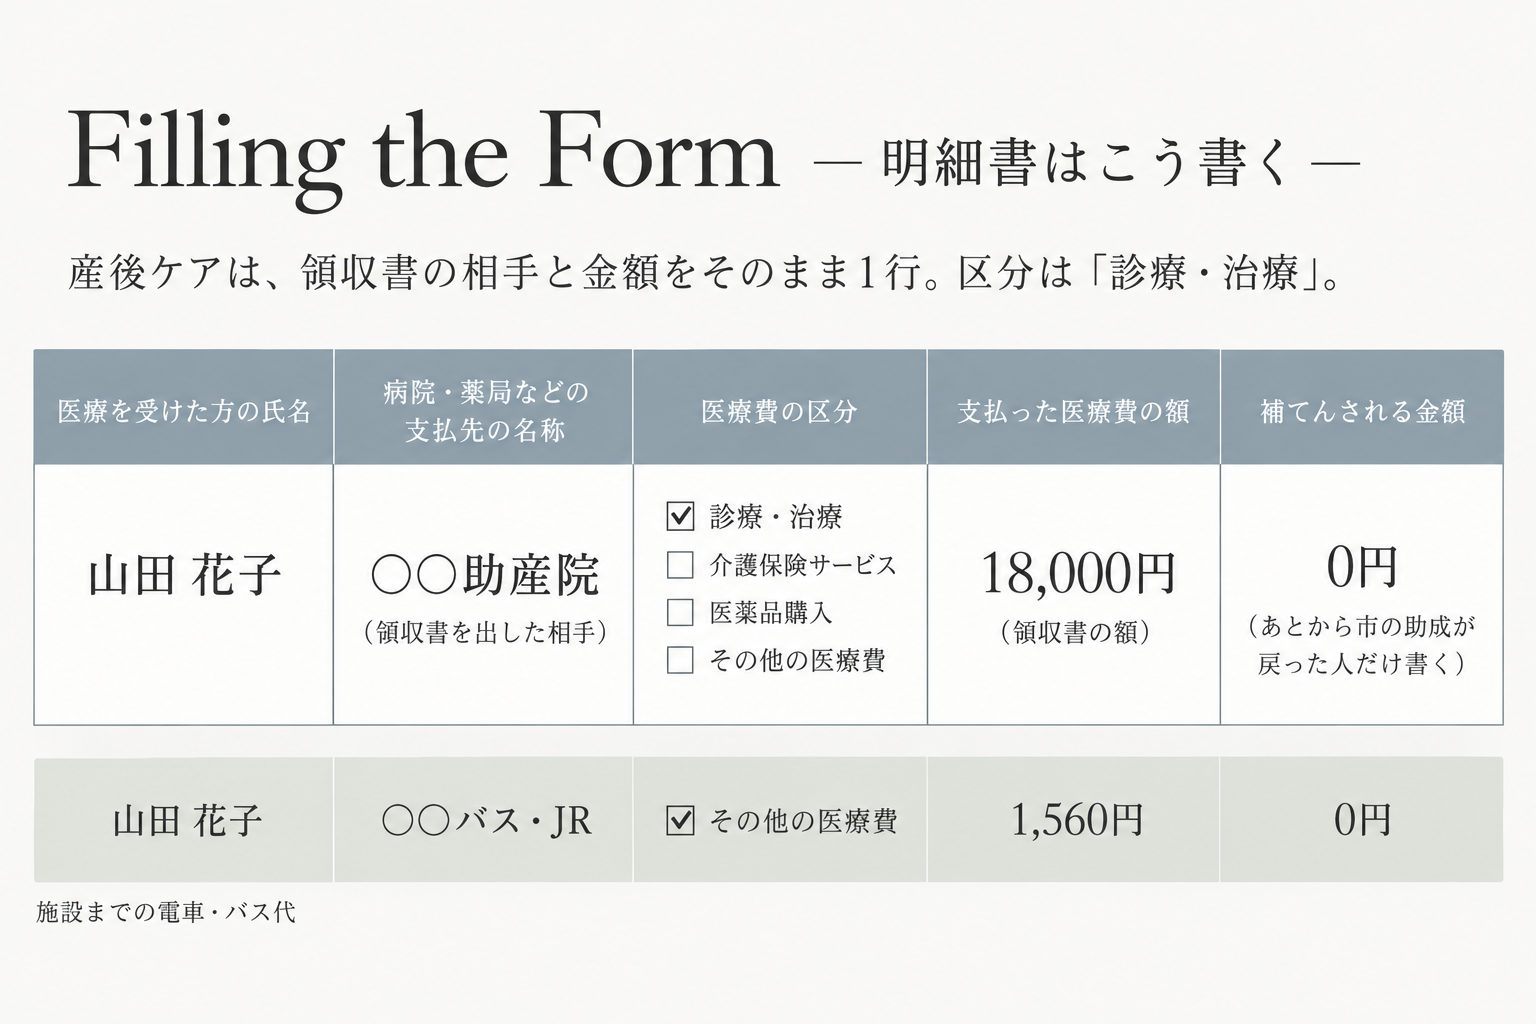
確定申告では、領収書の代わりに「医療費控除の明細書」を出します。産後ケアの1行はこう書きます。
| 明細書の欄 | 何を書くか(産後ケアの場合) |
|---|---|
| 医療を受けた方の氏名 | 領収書の宛名が母親なら母親の名前 |
| 病院・薬局などの支払先の名称 | 領収書を出した相手の名前。助産院なら助産院名、ホテルならホテルの運営会社名、市に払ったなら市の名前 |
| 医療費の区分 | 「診療・治療」にチェック。施設までの電車・バス代は「その他の医療費」 |
| 支払った医療費の額 | 自治体・助産院は領収書の額。ホテルは領収書の「保健指導料」の額(宿泊代を入れるなら税務署に確認した後) |
| 生命保険や社会保険などで補てんされる金額 | あとから市の助成金が振り込まれた方だけ、その額。窓口で安くなった方は0円 |
明細書は領収書1枚ごとではなく、「医療を受けた方」と「支払先」ごとに1年分をまとめて書けます。同じ助産院に3回通ったなら、3回分を足して1行です(国税庁 明細書の記載要領)。
領収書は、自治体と助産院ならそのままで使えます。市の窓口や口座振替で払って領収書が出ない方は、振込の控えや市の決定通知を領収書の代わりに残しておいてください。助産院の但し書きが「お品代」なら、「産後ケア利用料」と書き直してもらいます。
区分は「診療・治療」で大丈夫です。迷ってどれにチェックしても控除の額は変わりません。額は「支払った医療費の額」の欄だけで計算されるからです。
領収書は税務署に出しません。ただし申告期限から5年間は、税務署から見せてほしいと言われることがあるので、家で保管します(No.1120)。
健康保険組合から届く「医療費のお知らせ(医療費通知)」には、産後ケアは載りません。保険がきかない自費の支払いだからです。産後ケアの分は、通知に載っている分とは別に、自分で明細書に書き足してください。
2026年に払った分(令和8年分)の確定申告は、2027年2月16日(火)から3月15日(月)までです。
医療費控除で税金が戻るだけの申告(還付申告)は、この期間を待たなくても2027年1月1日から出せます。会社員で他に申告するものがない方は、1月に出したほうが税務署も空いていて、還付も早く届きます。
過去の分も出せます。還付申告は翌年の1月1日から5年間できるので、2021年(令和3年)分は2026年12月31日まで、2022年分は2027年12月31日までです(No.2030)。去年やおととしの産後ケアの領収書が残っている方は、今からでも間に合います。
スマホで使える国税庁の「確定申告書等作成コーナー」なら、医療費の行を入れるだけで明細書が自動で作られます。
線引きは「治療や保健指導か、健康診断や体を整えるためか」です。
母親の産後健診は対象です。国税庁の質問と回答の例「妊婦の定期検診のための費用」は、「出産後の検診の費用についても、健康診断の対価にすぎないものを除き、医療費控除の対象となります」と書いています(通達73-7)。
赤ちゃんの1か月健診は、病気の治療ではなく健康診断なので対象外です。ただし健診で異常が見つかってそのまま治療に進んだ場合は、健診の費用も対象になります(通達73-4)。
領収書が母親分と赤ちゃん分で1枚になっている病院もあるので、内訳を確かめてください。
接骨院・整骨院で柔道整復師から受けた施術は、腰痛など体の不調を治す目的なら対象です。
国税庁は「あん摩マッサージ指圧師、はり師、きゅう師、柔道整復師による施術の対価」を対象に挙げ、「疲れを癒す、体調を整えるといった治療に直接関係のないものは含まれません」としています(No.1122の4)。
資格のない人の整体や、体型を戻すための骨盤矯正は対象外です。骨盤ベルトも、体型を戻す目的で自分で買ったものは対象外で、医師が治療に必要だと指示したものだけ医療用の器具として対象になります(通達73-3)。
産後ケア施設や産後健診に通う電車・バス代は対象です。領収書がないので、日付と区間と金額を家計簿やメモに残しておきます。
タクシー代は「電車やバスなどの公共交通機関が利用できない場合」だけ対象です(No.1122の9注1)。国税庁は、出産で入院するときのタクシー代は対象と書いています(No.1124)。産後ケアへの往復は書かれていないので、体調で電車やバスに乗れなかった事情を説明できるようにしておいてください。
自家用車のガソリン代と駐車場代は対象外です。
ホテルの列です。市の助成が使えても、泊まる先が助産院・病院ではないので、部屋代・食事代は通達73-3の「入院・入所」にそのまま当てはまりません。市に払った利用料のうち助産師のケアに当たる分を施設に分けてもらい、宿泊代の扱いは税務署に確かめてください。
宿泊券で払った分は、自分の財布から医療費を払っていないので入れられません。券に足りない分を現金やカードで払ったなら、その分の領収書で保健指導料を確かめてください。ふるさと納税そのものは寄附金控除で別の欄なので、混ぜないでください。
領収書は税務署に出しませんが、あとで見せてほしいと言われたときに出せないと、その分は認められないことがあります。施設に再発行を頼むか、カードの明細や振込の控えを残しておいてください。市の産後ケアなら、市の決定通知と支払いの記録で代わりになります。
払った額が0円なら、明細書に書くものはありません。ただ、同じ年の出産の費用や妊婦健診の自己負担は別なので、そちらは忘れずに書いてください。
どちらか一方しか使えません(国税庁 No.1131)。セルフメディケーション税制は市販薬の購入だけが対象で、産後ケアや出産の費用は入りません。出産した年は、ふつうの医療費控除のほうが有利です。
対象です。通達73-7は「妊婦、じょく婦又は新生児の保健指導」と書いていて、新生児への保健指導も助産師の分べんの介助に含まれます。領収書の宛名が母親なら、母親の行にまとめて書いて大丈夫です。
産後ケアの種類と内容の基本は、産後ケアとは?市の事業とホテルの違い、種類・対象・料金・申請の仕方へ。
助産師・看護師のケアの分は、通達73-7で医療費控除の対象に含まれます。自治体の産後ケアと、助産院・病院に泊まった産後ケアは、領収書の額をそのまま「診療・治療」で1行書けます。
産後ケアホテルは、領収書で「保健指導料」を分けてもらい、宿泊代と食事代は電話相談センター(0570-00-5901→「1」)で聞いてから決めます。
戻るのは10万円を超えた分の5〜20%と住民税10%で、出産した年は出産の費用と足します。所得が高いほうの申告にまとめてください。
これから産後ケアを使う方は、自治体の産後ケア助成の完全ガイドと産後ケアホテルの費用も見てください。
この記事は、税理士ではない運営者が国税庁の公開資料を読んで整理したものです。医療費控除の適用は個別の事情で変わるため、最終的な判断は税務署の電話相談または税理士に確認してください。法令・通達は2026年9月24日時点のものです。